Équité salariale au Québec : ce que la loi demande à votre entreprise
· mis à jour le 2 novembre 2026
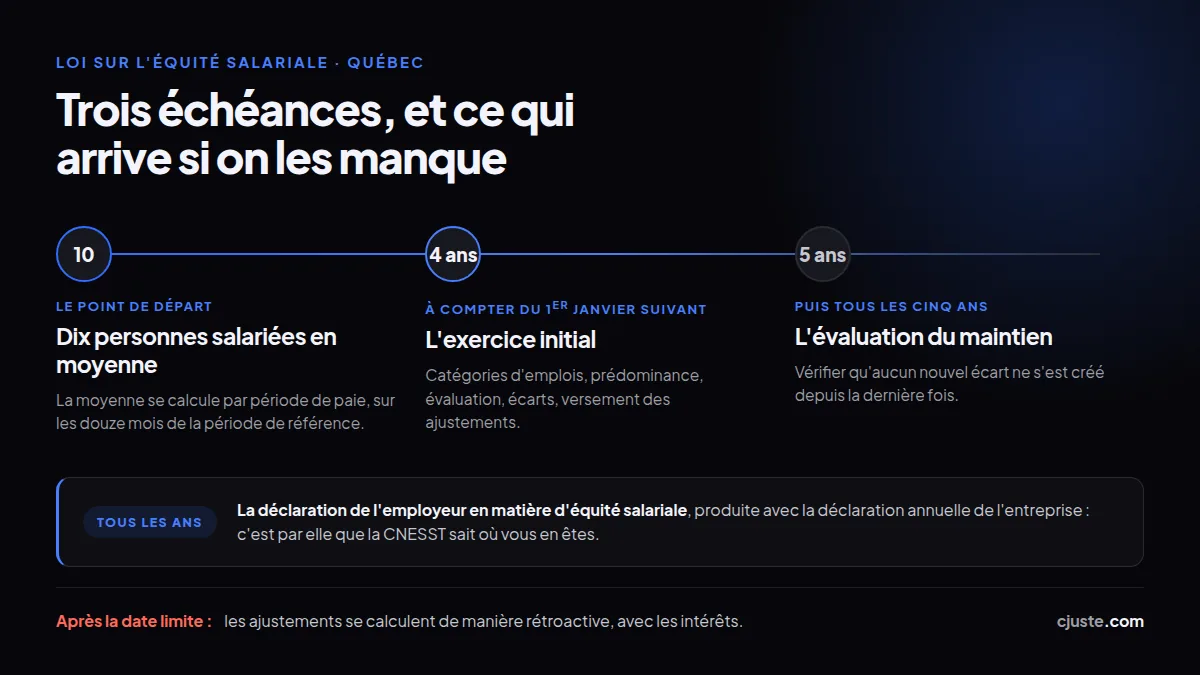
Dix personnes salariées en moyenne, et la Loi sur l'équité salariale s'applique à votre entreprise. Vous avez alors quatre ans pour réaliser l'exercice initial, puis une évaluation du maintien tous les cinq ans. Passé la date limite, les ajustements se calculent de manière rétroactive, avec les intérêts. Voici les obligations, dans l'ordre où elles arrivent.
Est-ce que la loi s'applique à mon entreprise ?
Le seuil est de dix personnes salariées en moyenne. Ce n'est pas l'effectif d'un jour donné : la moyenne se calcule à partir du registre de l'employeur, par période de paie, sur les douze mois de la période de référence. On additionne le nombre de personnes salariées de chaque période de paie, puis on divise par le nombre de périodes.
Si la moyenne reste sous dix, le calcul se refait chaque année. Une fois le seuil atteint, il ne se recompte plus : l'entreprise est assujettie, et elle le reste.
Au-delà de cinquante personnes salariées, puis au-delà de cent, des obligations s'ajoutent — sur la façon de mener les travaux et sur la participation des personnes salariées. La CNESST publie le détail par tranche d'effectif, et c'est la source à suivre.
Quatre ans, à compter du 1er janvier suivant
Le compteur ne part pas le jour où la moyenne est atteinte : il part le 1er janvier qui suit. L'entreprise dispose alors de quatre ans pour réaliser son exercice initial.
Un exemple vaut mieux qu'une règle. Une entreprise qui atteint une moyenne de dix personnes salariées en 2018 a jusqu'au 31 décembre 2022 pour terminer son exercice. C'est long — et c'est précisément le problème : une échéance à quatre ans ne déclenche aucune urgence, jusqu'au jour où elle est passée.
Les cinq étapes de l'exercice initial
L'exercice ne consiste pas à comparer des salaires entre eux. Il consiste à comparer des catégories d'emplois de valeur équivalente, et à corriger l'écart quand il y en a un. Cinq étapes :
Étape 1 — Identifier les catégories d'emplois. Plusieurs emplois forment une même catégorie s'ils ont des fonctions ou des responsabilités semblables et la même rémunération.
Étape 2 — Déterminer la prédominance sexuelle de chaque catégorie : taux de représentation, stéréotype associé à l'emploi, évolution historique, écart avec la représentation dans l'entreprise.
Étape 3 — Évaluer les catégories sur quatre facteurs : qualifications, responsabilités, efforts, conditions de travail. On évalue l'emploi, jamais la personne qui l'occupe.
Étape 4 — Calculer les écarts. Deux catégories de même pointage sont de valeur équivalente, et ce qu'on compare n'est pas que le salaire : c'est la rémunération globale, avantages à valeur monétaire compris.
Étape 5 — Verser les ajustements. Seules les catégories à prédominance féminine en reçoivent ; on ne baisse jamais un salaire.
Chaque étape a ses pièges, et un exemple vaut mieux qu'une règle : l'exercice initial étape par étape, avec un exemple chiffré complet.
On évalue l'emploi, jamais la personne qui l'occupe.
Le maintien, tous les cinq ans
L'exercice initial n'est pas une formalité qu'on règle une fois pour toutes. Cinq ans après, puis tous les cinq ans, l'employeur doit évaluer le maintien de l'équité salariale : vérifier qu'aucun nouvel écart ne s'est créé depuis la dernière fois, et le corriger s'il y en a un.
C'est l'obligation qu'on oublie le plus souvent, et c'est compréhensible. Entre-temps, l'entreprise a embauché, créé des postes, révisé une échelle, fusionné deux équipes. Chacun de ces gestes, pris isolément, est anodin. Mis bout à bout sur cinq ans, ils refont des écarts.
Depuis 2019, un écart ainsi recréé se paie depuis la date de l'événement qui l'a causé, et non depuis l'évaluation qui le découvre. Le détail, l'échéancier des affichages et un exemple chiffré sont ici : l'évaluation du maintien, étape par étape.
La déclaration annuelle
Entre deux échéances aussi espacées, il reste un rendez-vous annuel : la déclaration de l'employeur en matière d'équité salariale, produite avec la déclaration annuelle de l'entreprise. C'est par elle que la CNESST sait où en sont vos travaux.
Elle prend quelques minutes quand les travaux sont faits. Quand ils ne le sont pas, elle est le moment de l'année où l'on s'en aperçoit.
Ce que coûte un retard
C'est le point à retenir, et le seul qui fasse bouger un budget : si l'exercice se termine après la date limite, les ajustements se calculent de manière rétroactive, et les intérêts s'ajoutent.
Un exercice repoussé de trois ans n'a pas été économisé pendant trois ans. Il a été financé à crédit, et la facture tombe d'un coup, dans l'exercice où on la découvre.
C'est aussi pourquoi un comptable saisit ce sujet plus vite qu'un dirigeant : un ajustement rétroactif, c'est une charge que personne n'avait provisionnée.
La dette ne commence pas le jour où l'on s'y met. Elle commence à la date où les travaux auraient dû être faits.
Équité salariale et égalité salariale, ce n'est pas la même chose
L'égalité salariale, c'est le même salaire pour le même emploi : deux mécaniciens, mêmes tâches, même paie.
L'équité salariale va plus loin, et c'est tout l'objet de la loi : un salaire égal pour des emplois différents mais de valeur équivalente. Une adjointe de direction et un chef d'atelier ne font pas le même travail ; si l'évaluation leur donne le même pointage, ils doivent être rémunérés pareil.
La nuance n'est pas théorique. C'est elle qui explique pourquoi l'exercice demande d'évaluer des emplois plutôt que de comparer des bulletins de paie — et pourquoi il faut une méthode écrite : sans grille commune, « de valeur équivalente » ne veut rien dire.
Par où commencer
Trois choses, dans cet ordre.
Calculez votre moyenne. Vous saurez en une heure si la loi s'applique, et depuis quand. C'est ce calcul qui donne votre date limite, et tout le reste en découle.
Faites l'inventaire de vos emplois et de vos avantages. Les catégories d'emplois, et pour chaque personne la rémunération complète : salaire, rémunération flexible, avantages à valeur monétaire. C'est la matière première des quatre étapes suivantes, et c'est ce qui prend le plus de temps à rassembler.
Choisissez une méthode d'évaluation, et tenez-vous-y. Quatre facteurs, des niveaux définis, une pondération. La méthode doit être écrite avant d'évaluer, sinon elle s'ajuste aux résultats sans que personne ne l'ait décidé.
La CNESST met un outil en ligne gratuit à la disposition des employeurs pour mener l'exercice. C'est le bon point de départ.
Cjuste, de son côté, sert à structurer et à documenter ce travail : catégories d'emplois, critères et pondérations, niveaux de maîtrise, rémunération globale avantages compris, et les écarts calculés. C'est la même matière, tenue à jour toute l'année plutôt que reconstituée tous les cinq ans — ce qui change surtout l'évaluation du maintien, où la question n'est plus « quels sont nos écarts » mais « qu'est-ce qui a bougé depuis ».
Un mot franc pour finir : cet article n'est pas un avis juridique, et Cjuste ne garantit pas la conformité à la Loi sur l'équité salariale. Un outil structure une démarche, il ne la certifie pas. Pour la source officielle et pour les cas particuliers, c'est la CNESST qui fait foi.
Vous voulez voir à quoi ressemble une matrice tenue à jour ? Demandez une démonstration.